Агентная экономика, FDM кластеры и их роль в углублении труда
Тридцать лет мировая экономика строилась на простой сделке: заводы — там, где дешевле труд, полки магазинов — там, где жирнее спрос, а между ними — контейнеровоз. Модель работала, пока одно было далеко от другого, но производство расширилось до своих возможных пределов, как и спрос уперся в естественные границы капитализма. Сегодня обе половины этой сделки ломаются одновременно.
Это не новость из отраслевого дайджеста. Это смена производственной парадигмы, и у неё есть имя — углубление труда. Вопрос не в том, произойдёт ли она. Вопрос — по какому сценарию и кто в ней выиграет. Разберём по порядку, от макротренда до конкретного изделия.
Что на самом деле происходит с глобализацией
Экономисты (Colantone, Bocconi, 2025) прямо пишут: "Массового отката от глобализации нет. Торговля не падает — она остановилась в росте после 2008 года и перестала быть дешёвой."
Процесс называют slowbalisation — "медленная глобализация". Суть: коэффициент trade-to-GDP стабилизировался, прямые инвестиции сжимаются с 2016 года (индекс FDI-глобализации OeNB на минимуме с 2003 года), а после февраля 2022 года торговля внутри политических блоков растёт заметно быстрее, чем между ними. МВФ (Gopinath et al., 2024) фиксирует то же: геополитическое расхождение уже бьёт по торговле и инвестициям.
Что это значит на практике? Эпоха "just-in-time" — потребление без запасов, постоянный поток товаров и услуг — заканчивается. Ей на смену приходит "local-for-local": производство ближе к рынку, цепочки короче, приоритет — безопасность поставок и гибкость нуменклатуры, а не минимальная цена.
Для России это не абстракция, а ежедневный фон: импортозависимость в критических сегментах в диапазоне 70–88%, логистика дорожает, поставщики переориентировались на Китай. И вот тут важный поворот: когда нельзя купить дешевле за океаном, остаётся единственный путь — производить самим и не хуже на месте. Деглобализация ставит новый не менее сложный вызов - локализовать не просто отверточную сборку требуемых в экономике товаров, а воспроизвести полный цикл получения этой ценности от сырья и до товара на складе. Относительная ограниченность нашей экономики в человеческих ресурсах превращает углубление труда из философской концепции в экономическую необходимость. Где под углублением труда мы понимаем трансцендентность производственного подхода и участия человека в нем, разделение знания. Знать полный цикл как получить из руды булавку.
От полки к протоколу.
Интуиция подсказывает: раз дело в производстве — значит, революция начнётся в цехах. На самом деле раньше всех меняется то, как человек покупает. Здесь уже есть конкретные деньги, а не прогнозы.
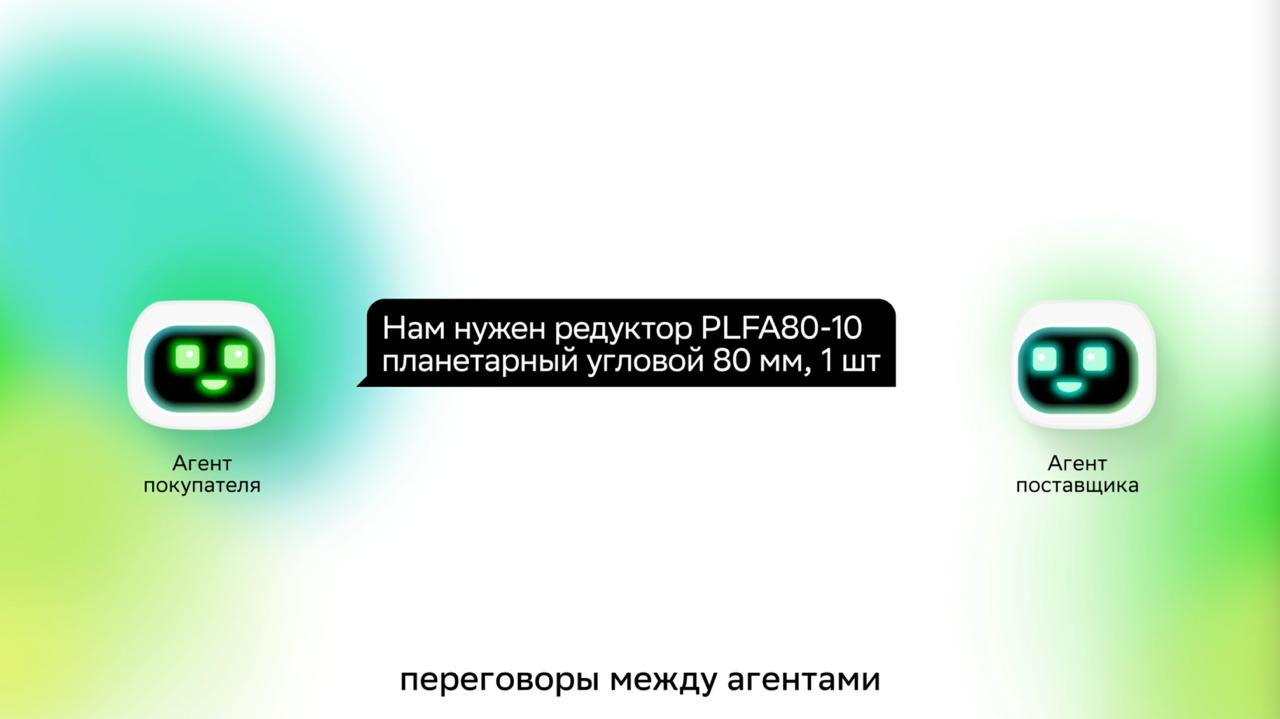
McKinsey оценивает: к 2030 году ИИ-агенты будут опосредовать $3–5 трлн мирового потребительского оборота. Исследование WARC и PHD (2026) считает точнее: $944 млрд в 2026-м и $3,35 трлн к 2030-му — 3,8% всего мирового потребления. Это не рекомендация «похожие товары». Это агент, который сам сравнивает, выбирает, переговаривается и платит. Телекомы и коммуналка уже в зоне роста на 600% к 2030-му — там регулярные платежи и сравнимые тарифы, идеальная пища для автоматизации. Уже сегодня, по данным McKinsey, половина американцев пользовалась ИИ-поиском, а 44% назвали его основным источником информации, оттеснив традиционный поиск (31%).
Раньше была "витрина" — сначала произвели, потом ищут покупателя. Теперь на входе встаёт агент: потребитель формулирует потребность, агент агрегирует этот спрос и формирует под него производственное решение. Роль прилавка переходит от полки к протоколу.
И здесь соединяется с деглобализацией. Физическая логистика дорожает — значит, цикл "запрос → изготовление → доставка" выгодно замыкать локально. Чем дороже контейнер и чем дешевле агент-посредник, тем сильнее экономика сдвигается к распределённому производству рядом с потребителем.
Как результат замешивания таких условий мы получаем локальные аддитивные кластеры производящие товары по запросу агентов.
Парадокс: производить может машина, а покупать пока — только человек
Углубление труда через автоматизацию сокращает потребность в живом труде. Но доход домохозяйств все еще привязан к труду.
Сокращается труд — сокращается спрос. Зачем производить больше, если некому покупать? Исследование 2026 года называет это «парадоксом изобилия при дефиците спроса»: ИИ-производительность растёт, а институты — трудовые контракты, ипотека, налоги — всё ещё построены вокруг дефицитного человеческого труда. Goldman Sachs ещё в 2023-м оценивал ~300 млн рабочих мест в мире как подверженные автоматизации; с тех пор расходы на ИИ-агентов выросли с $16,5 млрд до $29 млрд за год (Gartner, 2026), и оценка не стала оптимистичнее.
Поляризация нарастает по обе стороны: опытные работники усиливаются ИИ, а вход в профессию для новичков усложняется — агенты съедают именно те задачи, на которых раньше учились джуны. При этом сектора, которые нельзя автоматизировать (строительство, медицина, часть логистики), получают рост переговорной силы — но платят за это инфляцией.
Российская версия парадокса выглядит ещё острее. Кадровый дефицит в промышленности — хронический: не хватает не станков, а людей, способных их создавать и обслуживать. Компенсировать этот перекос сейчас пытаются роботизацией. Производство роботов выросло с 6,2 до 20,8 млрд рублей за два года, парк — с 12,8 до 33 тысяч машин, плотность роботизации — с 29 до 42 на 10 тысяч работников (TAdviser, 2026). Но 77–83% рынка роботов — всё ещё импорт, а до целевых 145 роботов на 10 тысяч и топ-25 стран — дистанция огромного размера.
А ведь у нас все еще нет системы переобучения под новую производственную модель, закон о робототехнике ещё только пишется, а 134 млрд рублей на роботизацию рискуют осесть в госкомпаниях, не дойдя до гражданского сектора.
Технологическая глубина сама по себе не превращается в качество жизни — она превращается либо в новый источник расслоения, либо в новую модель потребления: от владения массовым товаром к доступу к качественному локальному продукту. Всё решают институты они и драйвер и узкое горлышко.
Потому что технологии то уже готовы, а институты — как всегда, нет.